Gaji UMR Punya Rumah? Ini Simulasi dan Strateginya
Banyak pekerja di Purwokerto dan sekitarnya merasa mimpi punya rumah itu terlalu jauh. Bukan karena tidak mau menabung, bukan pula karena tidak serius.
Namun, setiap kali duduk menghitung, angkanya selalu terasa tidak nyambung: gaji segini, harga rumah segitu, rasanya mustahil.
Padahal, kalau dihitung dengan cara yang benar, gambaran itu tidak selalu seburuk yang dibayangkan. Faktanya, gaji UMR punya rumah bukanlah hal yang mustahil di kawasan ini.
Oleh karena itu, artikel ini membahas secara jujur: dengan UMK Banyumas 2026 sebesar Rp2,47 juta, seperti apa peluang nyata untuk bisa punya rumah lewat KPR Purwokerto?
Berapa cicilan yang masuk akal?
Dan strategi apa yang bisa dilakukan mulai dari sekarang?
UMK Banyumas 2026: Berapa Angkanya?
UMK Banyumas 2026 resmi ditetapkan sebesar Rp2.474.598, naik dari Rp2.338.410 di tahun sebelumnya. Kenaikan ini berlaku efektif per 1 Januari 2026.
Perlu dicatat, angka ini adalah batas bawah upah. Faktanya, banyak pekerja di Purwokerto dan sekitarnya — terutama yang sudah beberapa tahun bekerja — menerima gaji di atas UMK.
Meski begitu, simulasi di bawah ini akan menggunakan angka UMK sebagai patokan paling konservatif, supaya gambarannya realistis untuk sebanyak mungkin orang.
Aturan Dasar yang Dipakai Bank: Rasio Cicilan 30%
Sebelum bicara soal rumah Purwokerto mana yang bisa dibeli, ada satu aturan penting yang dipakai bank dalam menilai kemampuan KPR, yaitu Debt Service Ratio (DSR). Aturannya sederhana: total cicilan utang tidak boleh melebihi 30–35% dari penghasilan bulanan.
Artinya, dengan gaji UMK Banyumas 2026 sebesar Rp2,47 juta:
| Gaji Bulanan | Maksimal Cicilan (30%) |
| Rp2.474.598 (UMK) | ±Rp742.000 |
| Rp3.000.000 | ±Rp900.000 |
| Rp3.500.000 | ±Rp1.050.000 |
| Rp4.000.000 | ±Rp1.200.000 |
| Rp5.000.000 | ±Rp1.500.000 |
Dari tabel ini terlihat bahwa dengan gaji tepat di UMK, ruang cicilan memang terbatas — sekitar Rp742 ribu per bulan.
Namun, bagi yang gajinya sudah di atas UMK, atau yang bisa menggabungkan penghasilan pasangan, ruangnya langsung lebih besar.
Baca juga: Panduan Beli Rumah Indent 2026 Anti Developer Bodong
Skema KPR Purwokerto: Berapa DP yang Harus Disiapkan?
Sebelum masuk ke simulasi, penting untuk tahu bahwa syarat DP KPR Purwokerto di Samara Asri Wiradadi berbeda tergantung status penghasilan:
- Karyawan tetap (fix income): DP minimal 5%
- Wiraswasta atau freelance (non fix income): DP minimal 10%
Selain KPR, tersedia juga skema pembayaran tunai dengan ketentuan yang bisa ditanyakan langsung ke tim Samara Graha. Jadi, untuk sebagian besar pekerja bergaji UMR yang berstatus karyawan tetap, KPR Purwokerto dengan DP 5% adalah opsi yang paling relevan dan paling meringankan di awal.
Simulasi Cicilan: Gaji UMR Punya Rumah Rp190 Jutaan
Samara Asri Wiradadi menawarkan rumah mulai dari Rp190 jutaan. Untuk simulasi, kita pakai angka Rp190 juta sebagai patokan.
Skenario A — KPR Fix Income (karyawan tetap), DP 5%:
- Harga rumah: Rp190.000.000
- DP 5%: Rp9.500.000
- Plafon KPR: Rp180.500.000
- Bunga KPR komersil: ±7% per tahun
Skenario B — KPR Non Fix Income (wiraswasta/freelance), DP 10%:
- Harga rumah: Rp190.000.000
- DP 10%: Rp19.000.000
- Plafon KPR: Rp171.000.000
- Bunga KPR komersil: ±7% per tahun
Berikut estimasi cicilan bulanannya:
| Tenor | Skenario A (DP 5%) | Skenario B (DP 10%) |
| 15 tahun | ±Rp1.620.000/bulan | ±Rp1.535.000/bulan |
| 20 tahun | ±Rp1.400.000/bulan | ±Rp1.325.000/bulan |
| 25 tahun | ±Rp1.275.000/bulan | ±Rp1.205.000/bulan |
Catatan: simulasi ini adalah estimasi kasar. Angka cicilan aktual bisa berbeda tergantung bank, skema bunga, dan profil kredit pemohon.
Yang menarik dari Skenario A: dengan DP hanya 5%, uang yang perlu disiapkan di awal jauh lebih kecil — sekitar Rp9,5 jutaan.
Dengan begitu, peluang terbuka lebih lebar bagi karyawan tetap bergaji UMR untuk memulai lebih cepat tanpa harus menunggu tabungan yang besar.
Artinya, dengan cicilan sekitar Rp1,2–1,6 juta per bulan:
- Gaji Rp4 juta → cicilan 30–40% dari gaji. Masih bisa dengan tenor panjang, tetapi perlu manajemen ketat.
- Gaji Rp4,5 juta → cicilan 28–36%. Lebih nyaman, terutama untuk tenor 20–25 tahun.
- Gaji Rp5 juta ke atas → cicilan 25–32%. Masuk dengan lebih leluasa.
- Joint income pasangan (misalnya gabungan Rp5–6 juta) → cicilan jauh di bawah 30%, sangat realistis.
Kenapa Joint Income Jadi Strategi Paling Kuat?
Salah satu cara paling efektif agar gaji UMR punya rumah adalah menggabungkan penghasilan bersama pasangan (joint income). Sebab, banyak bank mengizinkan pasangan suami-istri yang keduanya bekerja untuk menggabungkan gaji sebagai dasar perhitungan KPR.
Dengan demikian, daya cicil langsung berlipat dan membuka akses ke rumah yang sebelumnya terasa tidak terjangkau.
Sebagai contoh sederhana:
- Suami gaji Rp2,5 juta + istri gaji Rp2,5 juta = total Rp5 juta
- Maksimal cicilan 30%: Rp1.500.000
- Cicilan tenor 20 tahun untuk rumah Rp190 jutaan: ±Rp1.325.000 ✓
Dengan skenario ini, pasangan muda dengan gaji masing-masing di kisaran UMK sudah bisa masuk ke skema KPR Purwokerto yang wajar.
Strategi Agar Pengajuan KPR Purwokerto Tidak Ditolak
Angka cicilan yang masuk secara hitung-hitungan belum menjamin KPR disetujui. Karena itu, ada beberapa hal yang sering jadi penyebab penolakan dan perlu diantisipasi sejak jauh-jauh hari.
1. Jaga rekam kredit (SLIK OJK)
Ini yang paling sering diabaikan. Tunggakan paylater, cicilan HP yang terlambat, atau pinjol yang belum lunas bisa langsung mengganjal pengajuan KPR. Oleh sebab itu, bersihkan dulu semua kewajiban sebelum apply.
2. Hindari utang konsumtif baru
Dalam 6–12 bulan sebelum mengajukan KPR, sebaiknya hindari mengambil cicilan baru — termasuk kredit barang elektronik atau cicilan kendaraan yang bisa mengurangi rasio cicilan yang tersedia.
3. Siapkan dana DP dan biaya akad
Selain DP, ada biaya-biaya lain yang perlu disiapkan, seperti biaya notaris, appraisal, administrasi bank, dan asuransi. Total biaya ini bisa mencapai 3–5% dari harga rumah, sehingga penting untuk diperhitungkan dari awal.
4. Gunakan rekening aktif dan konsisten
Bank akan melihat mutasi rekening beberapa bulan terakhir. Dengan demikian, rekening yang aktif dengan pemasukan rutin memberikan gambaran yang lebih positif dibanding yang jarang digunakan.
5. Mulai dari rumah yang sesuai kemampuan
Rumah pertama tidak harus rumah impian. Yang penting legalitasnya jelas, cicilannya aman, dan lokasinya mendukung aktivitas harian. Lagi pula, nilai aset bisa berkembang seiring waktu.
Samara Asri Wiradadi: Pilihan Rumah Pertama di Sokaraja
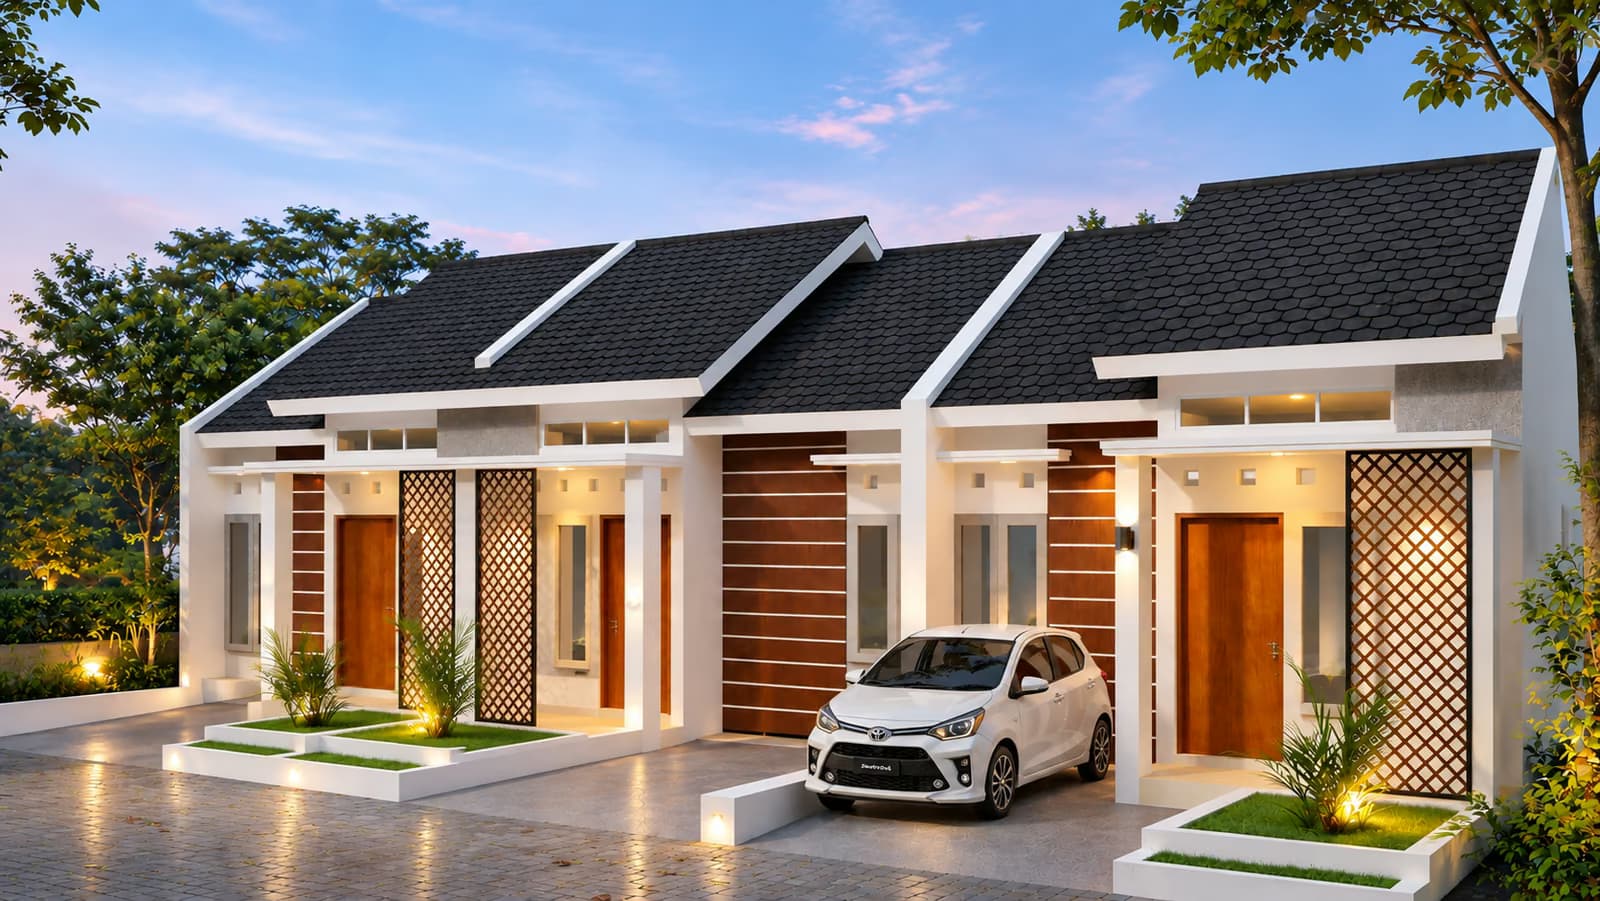
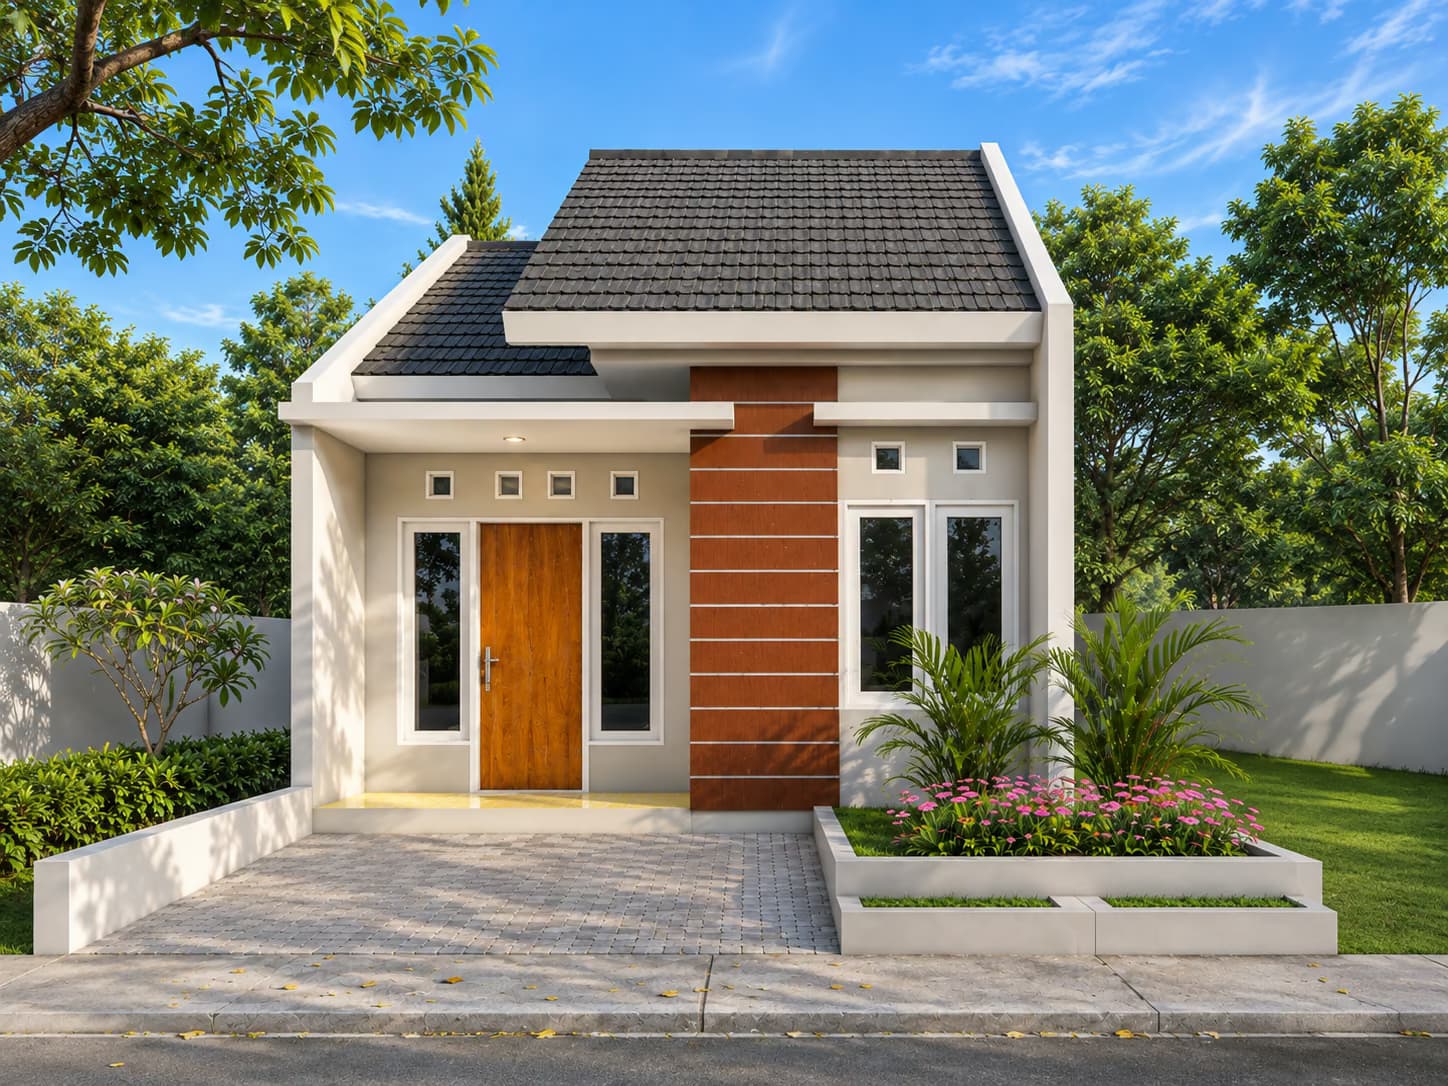
Buat Samaranian yang tinggal atau bekerja di area Purwokerto dan sekitarnya, Samara Asri Wiradadi bisa jadi titik awal yang realistis. Berlokasi di Dusun III Wiradadi, Sokaraja, perumahan Purwokerto dan sekitarnya ini punya akses yang terhubung ke beberapa fasilitas penting:
- 4 menit ke RS Wiradadi
- 5 menit ke Depo Pelita
- 8 menit ke Terminal Purwokerto
Soal harga, mulai dari Rp190 jutaan dengan cicilan sekitar Rp1,5 jutaan per bulan. Selain itu, spesifikasi rumahnya dirancang fungsional: jendela lebar, plafon tinggi, kusen aluminium, 2 kamar tidur, 1 kamar mandi, dapur, dan ruang tengah yang lega.
Tagline kawasan ini — Langkah Baru, Cerita Baru — bukan sekadar kalimat pemasaran. Bagi banyak keluarga muda, Samara Asri Wiradadi memang menjadi rumah pertama yang menandai babak baru kehidupan.
Bahkan, progres kawasan saat ini sudah menunjukkan perkembangan nyata: 25 unit terbangun, talud keliling sedang dikerjakan, dan perkerasan jalan sudah selesai.
Samara Graha: Hunian Terjangkau di Area Purwokerto dan Banyumas
Samara Asri Wiradadi adalah bagian dari Samara Graha, unit bisnis Sapphire Grup yang fokus pada hunian terjangkau di area Purwokerto, Banyumas, dan sekitarnya.
Selain Samara Asri Wiradadi, Samara Graha juga mengembangkan proyek lain di area yang berdekatan — termasuk Samara Pegalongan di Patikraja.
Dengan demikian, pilihan yang beragam ini memungkinkan calon pembeli menyesuaikan lokasi perumahan Purwokerto dengan kebutuhan dan mobilitas harian mereka.
Penutup: Gaji UMR Punya Rumah, Bukan Sekadar Mimpi
Gaji UMR Purwokerto memang bukan angka yang besar. Akan tetapi, itu bukan berarti tertutup dari kemungkinan punya rumah sendiri.
Kuncinya ada di tiga hal: menghitung dengan realistis, mempersiapkan diri sejak dini, dan memilih rumah yang sesuai kondisi nyata — bukan yang terlihat paling bagus di brosur. Pada akhirnya, rumah pertama adalah langkah, bukan puncak. Dan langkah itu bisa dimulai lebih awal dari yang diperkirakan.
FAQ: Gaji UMR Punya Rumah dan KPR Purwokerto
Berapa UMK Banyumas 2026?
UMK Banyumas 2026 ditetapkan sebesar Rp2.474.598, berlaku mulai 1 Januari 2026. Angka ini naik sekitar 5,82% dari UMK 2025 sebesar Rp2.338.410.
Apakah gaji UMR bisa punya rumah lewat KPR Purwokerto?
Bisa, tetapi tergantung beberapa faktor. Bank biasanya mengizinkan cicilan maksimal 30% dari penghasilan. Dengan gaji tepat di UMK, ruangnya memang sempit. Namun, dengan joint income bersama pasangan atau gaji sedikit di atas UMK, pengajuan KPR Purwokerto menjadi lebih realistis — terutama untuk rumah Purwokerto di kisaran harga Rp190 jutaan.
Apa itu joint income dan bagaimana cara kerjanya?
Joint income adalah penggabungan penghasilan suami dan istri sebagai dasar perhitungan KPR. Jika keduanya memiliki penghasilan tetap dan rekam kredit yang bersih, gaji keduanya bisa dijumlahkan untuk menentukan plafon cicilan yang diizinkan bank.
Biaya apa saja yang perlu disiapkan selain DP?
Selain uang muka (DP), ada beberapa biaya tambahan yang perlu diantisipasi: biaya notaris dan PPAT, biaya appraisal, biaya administrasi KPR, asuransi jiwa dan kebakaran, serta biaya balik nama. Total biaya ini bisa mencapai 3–5% dari harga rumah.
Berapa cicilan rumah Rp190 jutaan dengan tenor 20 tahun?
Tergantung skema dan status penghasilan. Untuk karyawan tetap (fix income) dengan DP 5%, estimasi cicilan sekitar Rp1.400.000 per bulan (tenor 20 tahun). Sementara untuk non fix income dengan DP 10%, estimasi sekitar Rp1.325.000 per bulan. Angka aktual bisa berbeda tergantung bank dan skema bunga yang ditawarkan.
Apa yang perlu disiapkan sebelum mengajukan KPR Purwokerto?
Beberapa hal yang penting: pastikan rekam kredit (SLIK OJK) bersih dari tunggakan, hindari utang konsumtif baru dalam 6–12 bulan sebelum apply, siapkan dana untuk DP dan biaya akad, serta pastikan rekening aktif dengan pemasukan yang tercatat konsisten.
Konsultasi dan Info Lebih Lanjut
Hubungi kontak di bawah untuk janji temu cek lokasi, detail tipe rumah, skema pembayaran, dan lainnya. Konsultasikan secara GRATIS bersama tim Samara Graha!
📱 0878-2111-0008
🌐 www.samaragraha.com
📸 Instagram: @samaragraha
🎵 TikTok: @samaragraha
Mau hitung simulasi cicilan bareng tim Samara?
Chat WhatsApp