BI Checking: Catatan Buruk yang Bisa Gagalin KPR Kamu
ayangkan situasi ini. Akhirnya ketemu rumah yang pas. Negosiasi harga sudah deal, uang DP hasil menabung berbulan-bulan pun sudah siap. Dengan penuh harap, pengajuan KPR pun dilayangkan ke bank.
Tapi beberapa hari kemudian, kabar yang datang justru mengecewakan: KPR ditolak.
Padahal, semua dokumen terasa sudah lengkap. Lalu, apa yang salah?
Sering kali, penyebabnya bukan dokumen. Melainkan satu catatan tak terlihat dari masa lalu, yaitu riwayat kredit, atau yang lebih dikenal sebagai BI Checking.
Apa Itu BI Checking dan SLIK OJK?
BI Checking adalah catatan riwayat kredit seseorang yang dulu dikelola oleh Bank Indonesia. Sejak 2018, fungsi ini berpindah ke Otoritas Jasa Keuangan (OJK) dan kini bernama resmi SLIK OJK (Sistem Layanan Informasi Keuangan).
Anggap saja SLIK OJK sebagai rekam jejak keuangan. Setiap kali ada utang — kartu kredit, cicilan kendaraan, paylater, sampai pinjaman online — perilaku pembayarannya tercatat di sana.
Bagi bank, catatan ini sangat penting. Sebelum meminjamkan dana ratusan juta rupiah, mereka perlu memastikan si peminjam punya rekam jejak yang disiplin. Itulah kenapa riwayat kredit jadi salah satu penentu utama disetujui atau tidaknya KPR.
Arti Skor BI Checking 1 Sampai 5
Dalam SLIK OJK, kualitas kredit dibagi menjadi lima tingkat yang dikenal sebagai kolektibilitas (Kol). Ini penjelasan singkatnya:
- Skor 1 – Lancar. Selalu bayar cicilan tepat waktu. Skor ideal, peluang KPR disetujui paling besar.
- Skor 2 – Dalam Perhatian Khusus (DPK). Pernah menunggak 1 sampai 90 hari. Bank mulai berhati-hati dan biasanya akan menelusuri lebih detail.
- Skor 3 – Kurang Lancar. Tunggakan mencapai 91 sampai 120 hari. Sinyal risiko mulai menyala.
- Skor 4 – Diragukan. Tunggakan berkisar 121 sampai 180 hari.
- Skor 5 – Macet. Tunggakan lebih dari 180 hari. Peluang KPR disetujui hampir tertutup.
Singkatnya, bank umumnya cuma nyaman dengan Skor 1. Skor 2 masih mungkin lolos dengan catatan tambahan. Sementara Skor 3 hingga 5 hampir selalu berujung penolakan.
Baca juga: Panduan Memilih Rumah Pertama di Purwokerto Tahun 2026
Kenapa BI Checking Bisa Menggagalkan KPR
Banyak orang fokus pada penghasilan dan kelengkapan dokumen, lalu lupa mengecek riwayat kreditnya. Padahal di sinilah letak masalah yang sering nggak kelihatan.
Misalnya, cicilan paylater yang telat dibayar beberapa kali. Atau pinjaman online kecil yang terlupakan. Hal-hal yang tampak sepele ini ternyata tercatat rapi di SLIK OJK.
Akibatnya, meski penghasilan mencukupi, skor kredit yang buruk tetap bisa membatalkan pengajuan. Itulah kenapa mengecek BI Checking sebaiknya jadi langkah pertama, jauh sebelum tanda tangan apa pun.
Cara Cek BI Checking Sendiri Lewat iDebku OJK
Kabar baiknya, nggak perlu nunggu sampai ditolak bank. Skor kredit bisa dicek sendiri dari rumah lewat layanan iDebku OJK. Prosesnya cukup sederhana:
- Buka situs resmi iDebku. Akses laman idebku.ojk.go.id, lalu pilih menu “Pendaftaran”.
- Isi formulir digital. Lengkapi data diri sesuai identitas.
- Unggah dokumen. Siapkan dan unggah foto KTP serta foto selfie sambil memegang KTP.
- Tunggu email konfirmasi. OJK akan memproses permohonan, biasanya nggak lama.
- Terima laporan iDeb. Hasil rekam jejak kredit akan dikirim langsung ke email.
Dengan begitu, kondisi skor kredit bisa diketahui lebih awal dan ada waktu untuk menyiapkan strategi yang tepat.
Skor Kamu Merah? Begini Cara Membersihkannya
Kalau ternyata skornya kurang baik, nggak perlu panik. Catatan buruk bukan akhir segalanya, karena skor kredit bisa diperbaiki. Langkah-langkahnya:
- Lacak dan lunasi tunggakan. Hubungi setiap bank atau lembaga pembiayaan yang masih punya tunggakan, lalu lunasi seluruh kewajibannya.
- Minta Surat Keterangan Lunas. Setelah melunasi, minta dokumen ini sebagai bukti resmi. Simpan baik-baik, dokumen ini sangat berharga saat mengajukan KPR nantinya.
- Pantau secara berkala. Pembaruan data di OJK butuh waktu. Cek kembali SLIK secara berkala sampai statusnya kembali bersih.
Prosesnya memang butuh kesabaran. Tapi melihat skor kredit yang kembali bersih adalah tanda bahwa langkah berikutnya untuk punya rumah sendiri sudah semakin dekat.
Baca juga: Cari Rumah Purwokerto yang Enak? Ini Tanda-tandanya
Persiapan Lain Sebelum Mengajukan KPR
Selain menjaga skor kredit, ada beberapa hal lain yang perlu disiapkan biar pengajuan KPR lebih mulus:
- Jaga rasio cicilan — usahakan total cicilan nggak melebihi sepertiga penghasilan bulanan
- Hindari ambil utang baru menjelang pengajuan KPR
- Siapkan dokumen penghasilan yang rapi dan konsisten
Dengan persiapan ini, bukan cuma verifikasi yang lebih lancar. Tapi cicilan yang dipilih pun jadi yang benar-benar sesuai kemampuan, bukan yang terlihat paling murah di brosur.
Siap KPR? Mulai dari Samara Pegalongan
Setelah skor kredit bersih dan persiapan sudah matang, langkah berikutnya adalah milih hunian yang tepat.
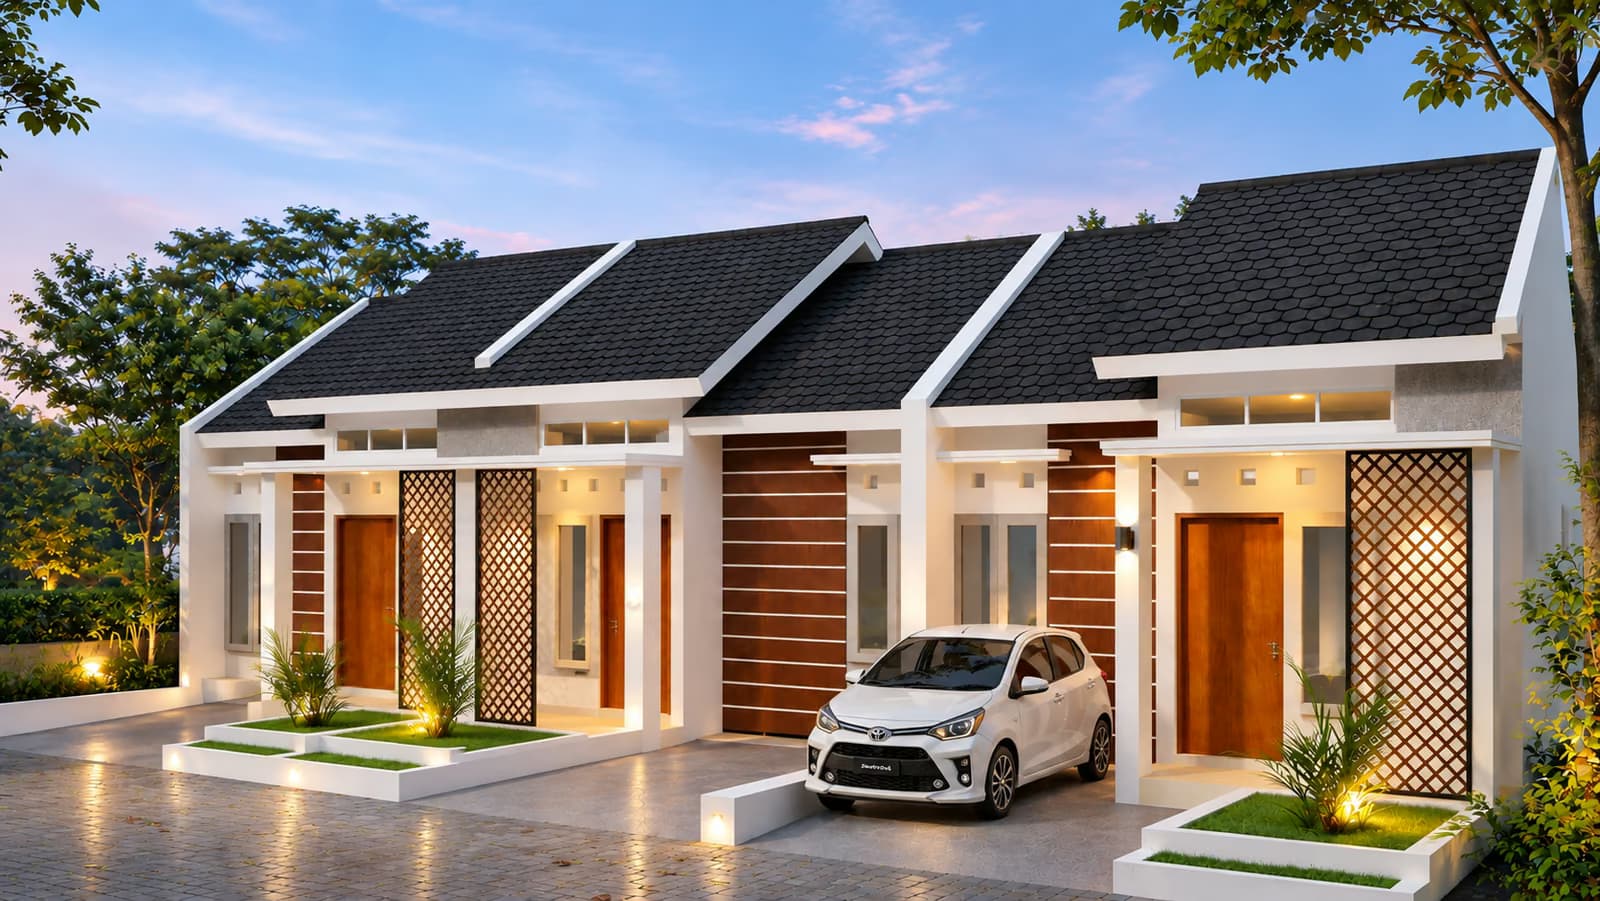
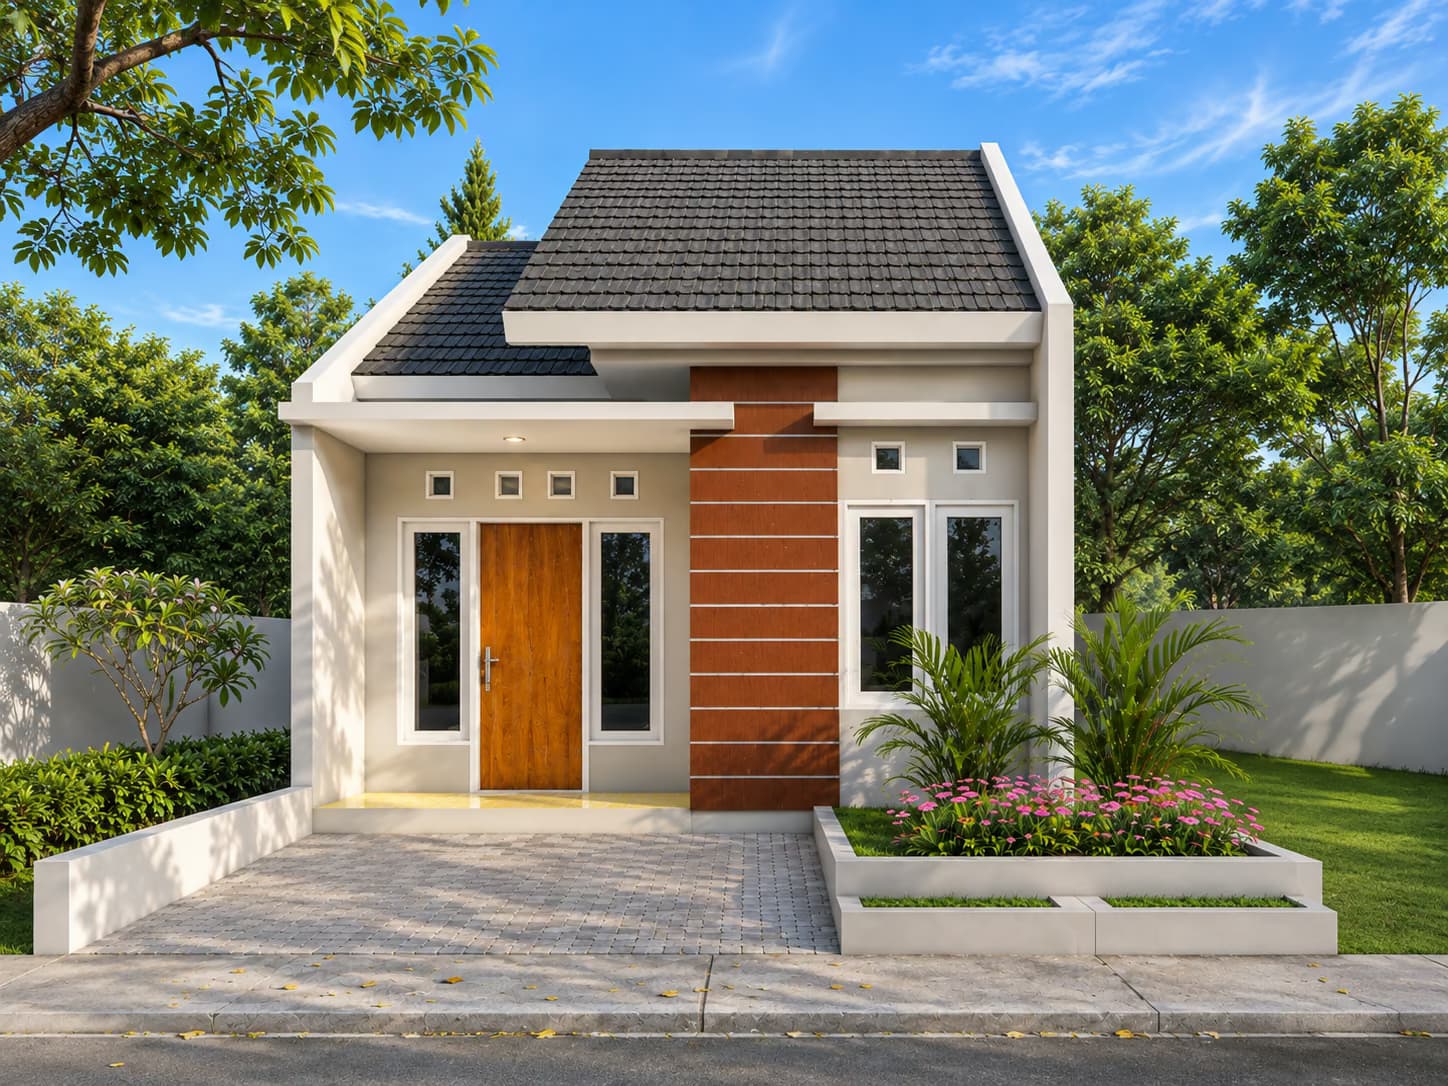
Samara Pegalongan hadir sebagai pilihan buat Samaranian yang lagi cari rumah pertama di area Purwokerto dan sekitarnya. Berlokasi di Jl. Raya Gunung Tugel, Pegalongan, Patikraja — kawasan ini berada di jalur utama Purwokerto–Banyumas, masuk area perkembangan Kota Baru Purwokerto.
Harga mulai dari Rp230 jutaan, dengan cicilan awal sekitar Rp1 jutaan per bulan — setara sekitar Rp60 ribuan per hari. Angka yang lebih realistis dari yang dibayangkan, apalagi kalau sudah paham cara menghitung kemampuan cicilan dengan benar.
Tim Samara Pegalongan juga siap bantu memahami skema pembiayaan, mulai dari simulasi KPR sampai persiapan dokumen — biar langkahnya lebih percaya diri, tanpa cemas pengajuan ditolak di tengah jalan.
Baca juga: Panduan Beli Rumah: Dari Survei, Booking, KPR, sampai Akad
FAQ: BI Checking dan KPR
Apa itu BI Checking?
BI Checking adalah catatan riwayat kredit yang merekam perilaku pembayaran utang seseorang. Sejak 2018, layanan ini dikelola OJK dengan nama resmi SLIK OJK.
Apakah BI Checking dan SLIK OJK berbeda?
Keduanya pada dasarnya sama. BI Checking adalah istilah lama saat dikelola Bank Indonesia, sedangkan SLIK OJK adalah nama resminya sekarang di bawah Otoritas Jasa Keuangan.
Bagaimana cara cek BI Checking secara online?
Lewat layanan iDebku di idebku.ojk.go.id. Daftar, isi formulir, unggah KTP dan foto selfie dengan KTP, lalu tunggu laporan iDeb dikirim ke email.
Berapa skor BI Checking yang aman untuk KPR?
Skor 1 (Lancar) paling ideal dan berpeluang besar disetujui. Skor 2 masih mungkin lolos dengan penelusuran tambahan, sementara skor 3 hingga 5 hampir selalu ditolak.
Apakah skor BI Checking yang buruk bisa diperbaiki?
Bisa. Caranya dengan melunasi seluruh tunggakan, minta Surat Keterangan Lunas, lalu pantau SLIK secara berkala sampai status kredit kembali bersih.
Apakah pinjol dan paylater memengaruhi BI Checking?
Ya. Banyak layanan pinjaman online dan paylater sekarang sudah terhubung dengan SLIK OJK. Keterlambatan pembayaran, sekecil apa pun, bisa tercatat dan memengaruhi pengajuan KPR.
Konsultasi dan Info Lebih Lanjut
Hubungi kontak di bawah untuk janji temu cek lokasi, detail tipe rumah, skema pembayaran, dan lainnya. Konsultasikan secara GRATIS bersama tim Samara Graha!
📱 0878-2111-0008
🌐 www.samaragraha.com
📸 Instagram: @samaragraha
🎵 TikTok: @samaragraha
Mau hitung simulasi cicilan bareng tim Samara?
Chat WhatsApp